Учёт проката инструмента: сроки, оплата, залоги и возвраты
Как вести учёт проката инструмента, чтобы не путать доступность, срок возврата, оплату и залог. Понятная структура записей, пример аренды и порядок закрытия частичных возвратов.
В кассе стало больше денег, но часть из них придётся вернуть клиентам. На складе появился пылесос, но он ещё не проверен. Перфоратор вернули, а расчёт по выдаче не закончен. Учёт проката ломается, когда такие разные события сводят к одной отметке «закрыто». Рабочая схема сохраняет отдельно движение вещей, сроки и расчёты.
Реестр показывает парк, аренда — обязательства
В карточке единицы храните номер, модель, состояние, комплект и обычное место хранения. В записи аренды — клиента, конкретные переданные вещи, время, срок и согласованные суммы. Тогда изменение карточки не требует переписывать каждую старую выдачу, а текущие условия аренды не прячутся в названии инструмента.
Таблица учёта проката оборудования может работать по той же логике. Один лист описывает парк, другой — операции с отдельными позициями. Для каждой аренды нужен устойчивый номер. По нему связывают выдачу, частичный возврат и изменения расчётов. Запись только по фамилии клиента неудобна, если человек обращается повторно или берёт несколько комплектов.
Отделите доступность от физического наличия
Вещь на полке не всегда готова к выдаче. Она может ожидать очистки, проверки или восстановления комплекта. Заранее выделите место для приёмки и место для доступного инструмента. В реестре это различие должно быть видно, иначе следующий оператор увидит свободный кейс и пообещает его клиенту до проверки.
Обратная ситуация тоже бывает: в карточке стоит «выдано», хотя инструмент уже принесли. Причина обычно в том, что приёмку отложили. Сотрудник, принимающий вещь, должен завершать запись сразу после проверки. Если у операции остаются денежные вопросы, сохраните их отдельно от факта возврата, чтобы не искажать картину доступного парка.
Три суммы, которые нельзя складывать без пояснения
Стоимость аренды — то, о чём договорились по пользованию инструментом. Оплата — сколько по этой стоимости уже получено. Залог — отдельная сумма со своим дальнейшим движением. Внутренний оперативный учёт должен позволять различить эти назначения даже тогда, когда клиент передал деньги одной суммой.
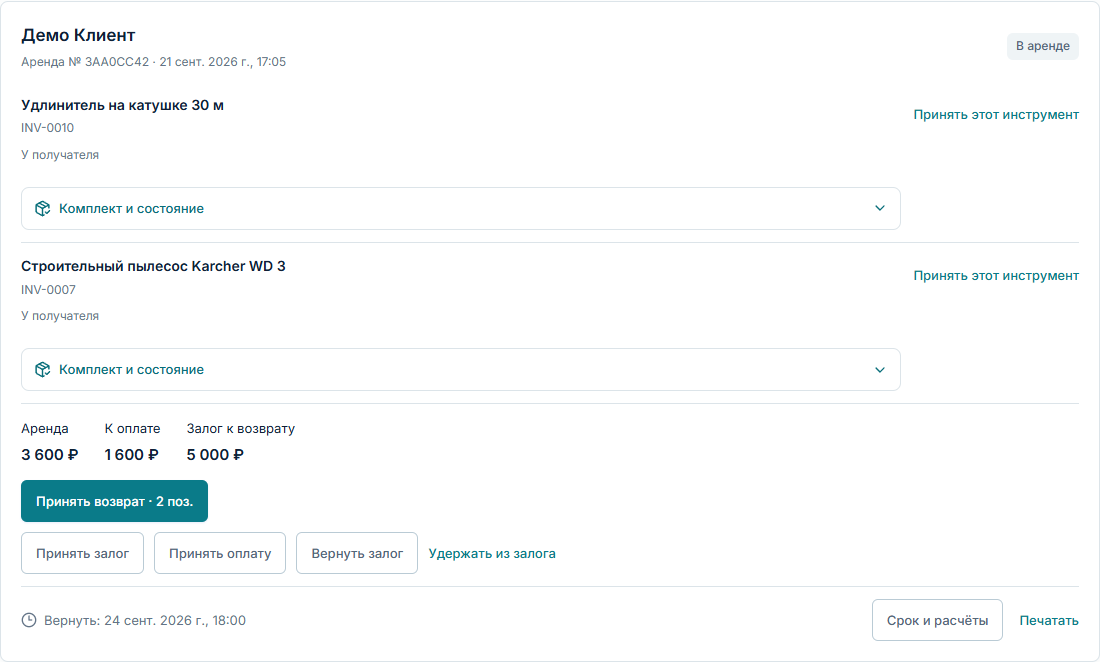
Рассмотрим условный пример. За аренду согласовано 2 400 рублей, клиент оплатил 1 500 и передал залог 5 000. Недоплаченная стоимость составляет 900 рублей. Нельзя считать аренду оплаченной только потому, что всего получено 6 500. И нельзя считать все 6 500 заработком точки: назначение залога другое, а его дальнейшая судьба ещё не определена.
Срок возврата должен быть однозначным
Указывайте дату и время, а также понятные клиенту условия расчёта. Фраза «на два дня» без исходного момента оставляет слишком много вариантов. Перед передачей проверьте, что запись в программе соответствует согласованным условиям и документам. Особенно внимательно относитесь к выдачам перед выходным или закрытием точки.
Продление оформляйте как изменение существующей аренды с проверкой нового срока и суммы. Не создавайте фиктивный возврат только ради новой даты. После изменения ещё раз посмотрите, какие единицы остаются у клиента, что оплачено и какой залог принят. Программа помогает сохранять порядок, но договорённость с клиентом оператор всё равно должен подтвердить.
Частичный возврат не завершает всю аренду
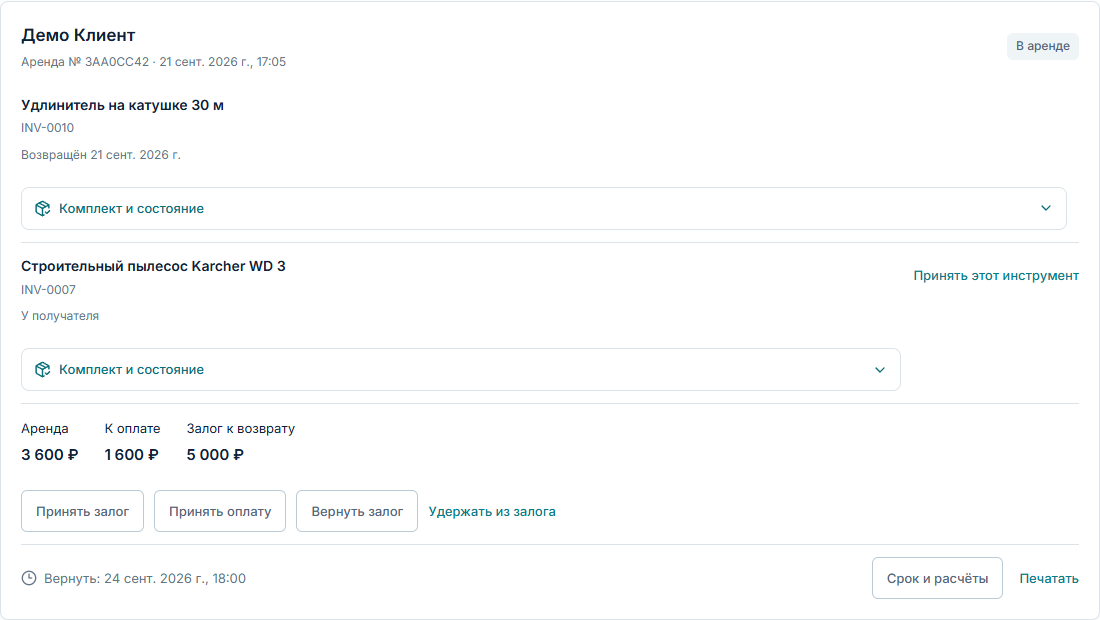
Если клиент вернул перфоратор, а пылесос оставил, принимайте только возвращённую позицию. Сверьте номер, принадлежности и состояние. Оставшийся инструмент продолжает числиться за клиентом. Не меняйте его доступность ради того, чтобы строка выглядела аккуратной: в таком случае реестр начнёт обещать вещь, которой физически нет.
После возврата всех предметов проверьте расчёты. Укажите фактически возвращённую часть залога и другие завершённые действия. При удержании нужна конкретная причина и документальные основания по обстоятельствам; наличие поля в программе не даёт самостоятельного права удержать деньги. Спорные вопросы нельзя разрешать удалением комментария или изменением состава старой выдачи.
Короткая ежедневная сверка
- Какие аренды подходят к согласованному сроку или уже просрочены.
- Какой инструмент вернулся, но ещё требует проверки или обслуживания.
- По каким операциям остаётся неоплаченная стоимость.
- Где не завершены действия с залогом.
- Какие записи расходятся с фактическими поступлениями и возвратами денег.
В «При Деле» срок, стоимость, оплата и залог хранятся отдельно. Есть продление, частичная приёмка, отметки просрочки и ожидания расчёта. Выдача завершается после возврата всех предметов и окончания расчётов. Начинать работу удобно с нескольких проверенных единиц: провести полный цикл и убедиться, что данные соответствуют вашему реальному порядку.
Вопросы по делу
Почему инструмент вернулся, а аренда ещё открыта?
Возможно, не принята другая позиция или не завершены расчёты по оплате и залогу. Проверьте состав операции и денежные поля. Открытая запись в таком случае помогает не забыть оставшуюся работу, а не означает ошибку возврата.
Можно ли записать залог в поле оплаты?
Так теряется назначение суммы. Позже будет сложно понять, сколько клиент оплатил за пользование и что нужно вернуть. Ведите залог отдельно, даже если деньги физически поступили вместе с оплатой.
Нужно ли создавать новую аренду при продлении?
Если продолжается та же передача, используйте предусмотренное изменение срока и расчётов. Это сохраняет понятную связь событий. Новая операция без фактического возврата способна исказить историю движения и состояние инструмента.
Как часто сверять прокатную таблицу?
Открытые аренды и ближайшие сроки полезно просматривать в рабочем ритме точки. Денежные записи сверяйте с фактическими документами по установленному порядку. Дополнительно проверяйте исключения сразу, пока их участники и обстоятельства известны.